本帖最后由 硕炫 于 2026-9-14 18:33 编辑
会赚钱了,就应做好养老计划 当第一份工资到账,当银行卡里的数字逐渐增长,许多年轻人沉浸在“终于能自己赚钱”的喜悦中。然而,会赚钱只是人生理财的第一步,懂得为未来规划,尤其是尽早做好养老计划,才是真正成熟的标志。养老,从来不是老年人的专属话题,而是每一个开始赚钱的人都应正视的人生课题。
养老,为何要趁早?
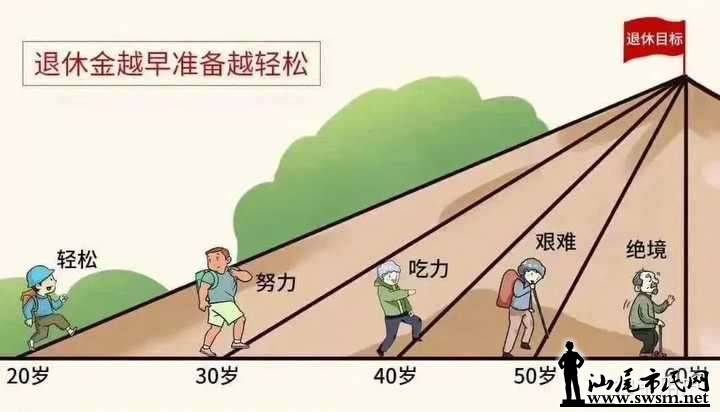
时间,是养老规划中最重要的变量。假设从25岁开始每月定投1000元,按年化6%的收益率计算,到60岁退休时,本息合计可达约120万元;而如果从40岁才开始,同样每月1000元,到60岁仅约46万元。同样的投入,只因起步晚了15年,最终结果相差近三倍。这就是复利的力量,也是时间的馈赠。越早规划,成本越低,压力越小,未来的保障越充分。
养老,不仅是钱的问题。
很多人以为养老就是存够一笔钱,其实远不止于此。养老规划至少应包括三个层面:一是财务准备,确保退休后有稳定、足够的收入来源;二是健康储备,趁年轻养成良好生活习惯,坚持锻炼、定期体检,为晚年积累“健康资本”;三是兴趣与社交储备,培养一两项可以陪伴终身的爱好,建立稳定的社交圈,让退休生活充实而不孤单。三者缺一不可,而这一切,都需要从赚钱之初就开始布局。
养老规划,从这几步做起。
第一,建立强制储蓄习惯。每月工资到账后,先拿出一定比例(建议10%—20%)存入专门的养老账户,雷打不动。这笔钱非到退休不动用,是未来生活的“压舱石”。
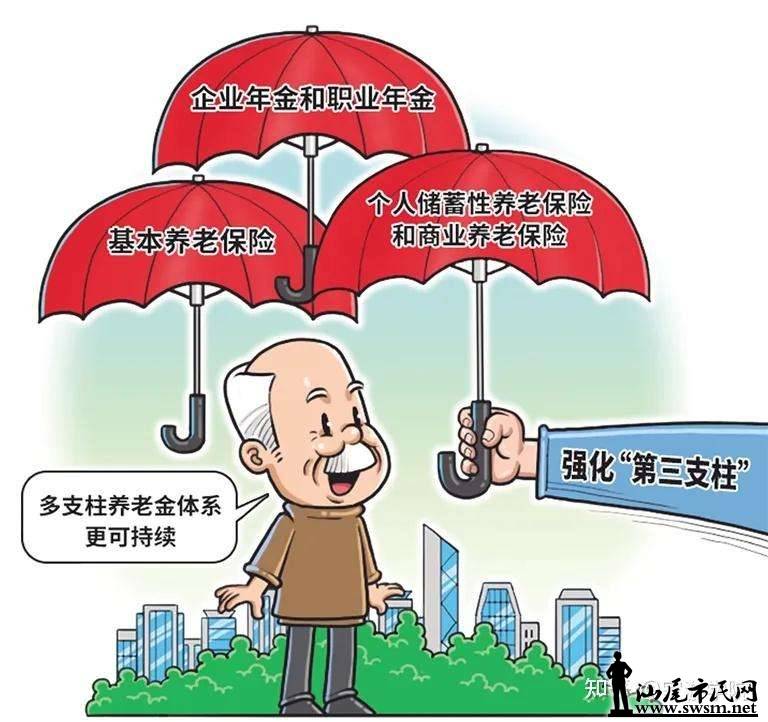
第二,善用政策工具。积极参与国家基本养老保险,这是养老的第一支柱;有条件的话,尽早开设个人养老金账户,享受税收优惠;适当配置商业养老保险、基金定投等,构建多层次的养老保障体系。
第三,做好健康投资。年轻时透支身体,老来必受其累。规律作息、合理饮食、坚持运动、定期体检,这些看似平常的习惯,是晚年生活质量最根本的保障。
第四,培养终身学习与爱好。退休不是人生的终点,而是新阶段的起点。趁年轻多学一项技能、多培养一个爱好,老来便多一份从容与乐趣。
第五,配置必要的保险。除社保外,适当配置重疾险、医疗险、意外险,防范因病因灾致贫的风险,避免一场大病掏空多年积蓄。
养老规划,更是对家人的负责。
每个人都会老去,这是无法回避的自然规律。早做规划,不仅是为了自己晚年体面、有尊严地生活,也是为了不给子女增添负担,不让家人为自己的养老问题忧心。一个对自己负责的人,才能对家庭负责;一个为未来做好准备的人,才能从容面对人生的每一个阶段。
会赚钱是能力,会规划是智慧。愿每一个开始赚钱的年轻人,都能在享受当下奋斗成果的同时,抬头望一望远方,为几十年后的自己,存下一份安心、一份从容、一份体面。养老规划,越早开始,越从容;越早行动,越受益。
黄硕炫写于9月14日
|






 粤公网安备 44150202000108号 粤ICP备13036240号
广东米的科技有限公司 版权所有 Powered by Discuz! X3.4 常年法律顾问:广东商盾律师事务所 罗如洪 律师




 发表于